


Как ускорить закрытие месяца в производственном холдинге: 4 ключевые проблемы и решения
Подготовка управленческой и регламентированной отчетности в крупном производственном холдинге начинается задолго до даты закрытия периода и нередко продолжается после нее.
После завершения квартала бухгалтерия и финансовые службы продолжают проверять данные, запрашивать закрывающие документы, сверять внутригрупповые обороты, готовить управленческую, отраслевую отчетность и отчетность для банков. Затем следуют уточнения, корректировки и пересдача документов. Особенно это касается холдингов, в состав которых входят предприятия, выполняющие полный цикл производства продукции: закупку, переработку, выпуск полуфабрикатов и готовой продукции, реализацию.
Достоверные данные по структуре и величине себестоимости являются результатом корректного закрытия периода. Себестоимость в таких компаниях – главный объект контроля для главного бухгалтера, финансового директора и руководителя. Если процесс не отлажен, команды тратят недели на дополнительный сбор данных, перепроверки и ручные корректировки в Excel вместо того, чтобы анализировать маржинальность и управлять финансовым результатом.
Со временем я пришла к выводу, что одна из причин такой цикличности во многих компаниях в том, что закрытие периода воспринимается как отдельная учетная процедура. В действительности это часть процесса подготовки данных для управленческих решений. От того, насколько этот процесс выстроен, зависит не только срок подготовки отчетности, но и качество данных, на основании которых бизнес принимает решения.
В этой статье мы разберем ключевые проблемы в процессе закрытия периода и подготовки отчетности в производственном холдинге с централизованной или децентрализованной финансовой функцией, а также методологические подходы, которые позволяют ускорить закрытие и повысить достоверность себестоимости.
В таких холдингах в структуру могут входить головная компания, юридически независимые предприятия и обособленные производственные площадки, между которыми движутся ТМЦ, полуфабрикаты и готовая продукция. Именно в таких условиях проблемы с нормализацией данных и синхронизацией учетных принципов особенно сильно влияют на сроки закрытия и корректность себестоимости.
Где возникают проблемы и какие подходы помогают их решить
1. Несопоставимость данных из-за разной методологии учета и НСИ
Существующие учетные системы предоставляют широкие возможности для анализа, но если в группе нет единой методологии, эти инструменты работают неэффективно. При этом неважно, ведут предприятия холдинга учет в разных системах или в одной. На крупных проектах компании холдинга часто используют автономную НСИ — контрагентов, договоры, номенклатуру, статьи расходов и доходов, — по-разному настраивают аналитику или применяют разные учетные принципы при формировании себестоимости.
В результате данные формально собраны, но их сложно сопоставить между собой и использовать для анализа. Консолидированная отчетность может не отражать реальную картину, а управленческая себестоимость требует длительных ручных корректировок. Значительная часть времени уходит не на подготовку отчетности как таковой и принятие управленческих решений, а на приведение данных к соответствующему виду.
Особенно заметно это в производственных компаниях, так как любые затраты влияют на сумму и состав себестоимости. Если данные по затратам отражены по-разному, становится сложно проследить их структуру и оперативно получить корректный финансовый результат.
Фактически проблема возникает не на этапе отчетности, а значительно раньше - в момент отражения операций.
Что стоит изменить
Прежде чем говорить об ускорении закрытия, необходимо провести нормализацию данных. Это предполагает:
- Единую методологию учета себестоимости на всех этапах производства: выбор вариантов отражения стоимости материалов, признания амортизации, расходов на оплату труда и т.д. в составе затрат.
- Централизацию нормативно-справочной информации (НСИ): единые справочники статей расходов, номенклатуры, подразделений, способов отражения оплаты труда ,правил распределения расходов.
- Унификацию учетной политики в части, касающейся признания и распределения производственных и непроизводственных расходов и калькулирования себестоимости, правил капитализации затрат и т.д.
- Настройку единого регламента подготовки данных: определить источники данных; инструменты анализа для контроля качества формируемой информации; согласовать формы отчетов, этапы и сроки их подготовки; ответственные лица и т.д.

Ключ к ускорению закрытия периода -
не в покупке нового модуля

и подходов к формированию данных.
2. Внутригрупповые операции (ВГО): как исключить наценку в запасах
Для производственных холдингов отдельной сложностью становятся внутригрупповые операции. Типовой функционал 1С:ERP, 1С:ERPУХ и 1С:УХ позволяет учитывать ВГО как между предприятиями, являющимися обособленными подразделениями, так и между отдельными юридическими лицами, однако для анализа структуры себестоимости этого функционала может быть недостаточно.
В производственных цепочках, где между компаниями холдинга используется модель купли-продажи, в стоимости передаваемых материалов, полуфабрикатов и услуг возникает наценка. В таких цепочках главным вопросом становится структура себестоимости, которая включает прямые и косвенные затраты, а также долю наценки каждого участника производственного процесса. В таком виде структура себестоимости становится наглядной, а результаты анализа – достоверными.
При подготовке отчетности возникает еще один вопрос: как исключить не только обороты между компаниями, но и внутригрупповую наценку. В противном случае в остатках запасов остается внутренняя прибыль группы, что искажает себестоимость и финансовый результат.
Решение этой задачи требует более глубокой проработки, чем стандартная сверка расчетов:
- детализации себестоимости по стадиям производства;
- правил элиминации наценки в стоимости ТМЦ;
- автоматизации расчетов внутри учетной системы.
Для этого настраиваются специальные отчеты по расхождениям в разрезе номенклатуры, анализируются правила очистки данных, чтобы итоговая отчетность показывала реальные активы и обязательства группы без двойного счета прибыли в запасах.
3. Accruals: неполное отражение расходов в периоде
В производстве значительная доля расходов попадает в себестоимость, а не в состав коммерческих или управленческих расходов. Если документы от поставщиков или подрядчиков приходят с опозданием, а услуги – например, логистика или переработка давальческого сырья - уже оказаны, финансовый результат периода формируется некорректно.
В отличие от трейдинга или ритейла, где можно установить лимит на коммерческие расходы, в промышленности важно достоверно учитывать затраты, относящиеся к производству.
Поэтому вопрос условных начислений (accruals) становится принципиальным: расходы должны отражаться в том периоде, к которому они относятся, независимо от даты поступления документов.
Чтобы избежать корректировок после закрытия периода, необходимо:
- установить единые правила резервирования затрат по типовым операциям;
- согласовать подход к отражению таких начислений во всех компаниях группы;
- включить эти процедуры в общий процесс закрытия.
Если такие механизмы не выстроены, после закрытия периода возникает волна корректировок, которая дополнительно увеличивает сроки подготовки отчетности.
4. Неуправляемый процесс закрытия
Даже при относительно качественных данных сроки закрытия могут существенно увеличиваться из-за организации самого процесса. Большое количество участников процесса и сложная производственная цепочка усложняют выстраивание процесса получения управленческих и регламентированных отчетов в учетной системе.
Отсутствие возможности оперативного контроля состояния учета и процесса подготовки учетной системы к закрытию создает дополнительные риски и сокращает время на принятие управленческих решений по исправлению обнаруженных ошибок в учете и процессе.
Из практики RDV: в проекте для ГК «Веломоторс» была проработана методология регламентированного и управленческого учета, автоматизированы расчет себестоимости и закрытие месяца. В результате компания получила достоверный расчет фактической производственной себестоимости и запустила регулярную сборку управленческой отчетности.
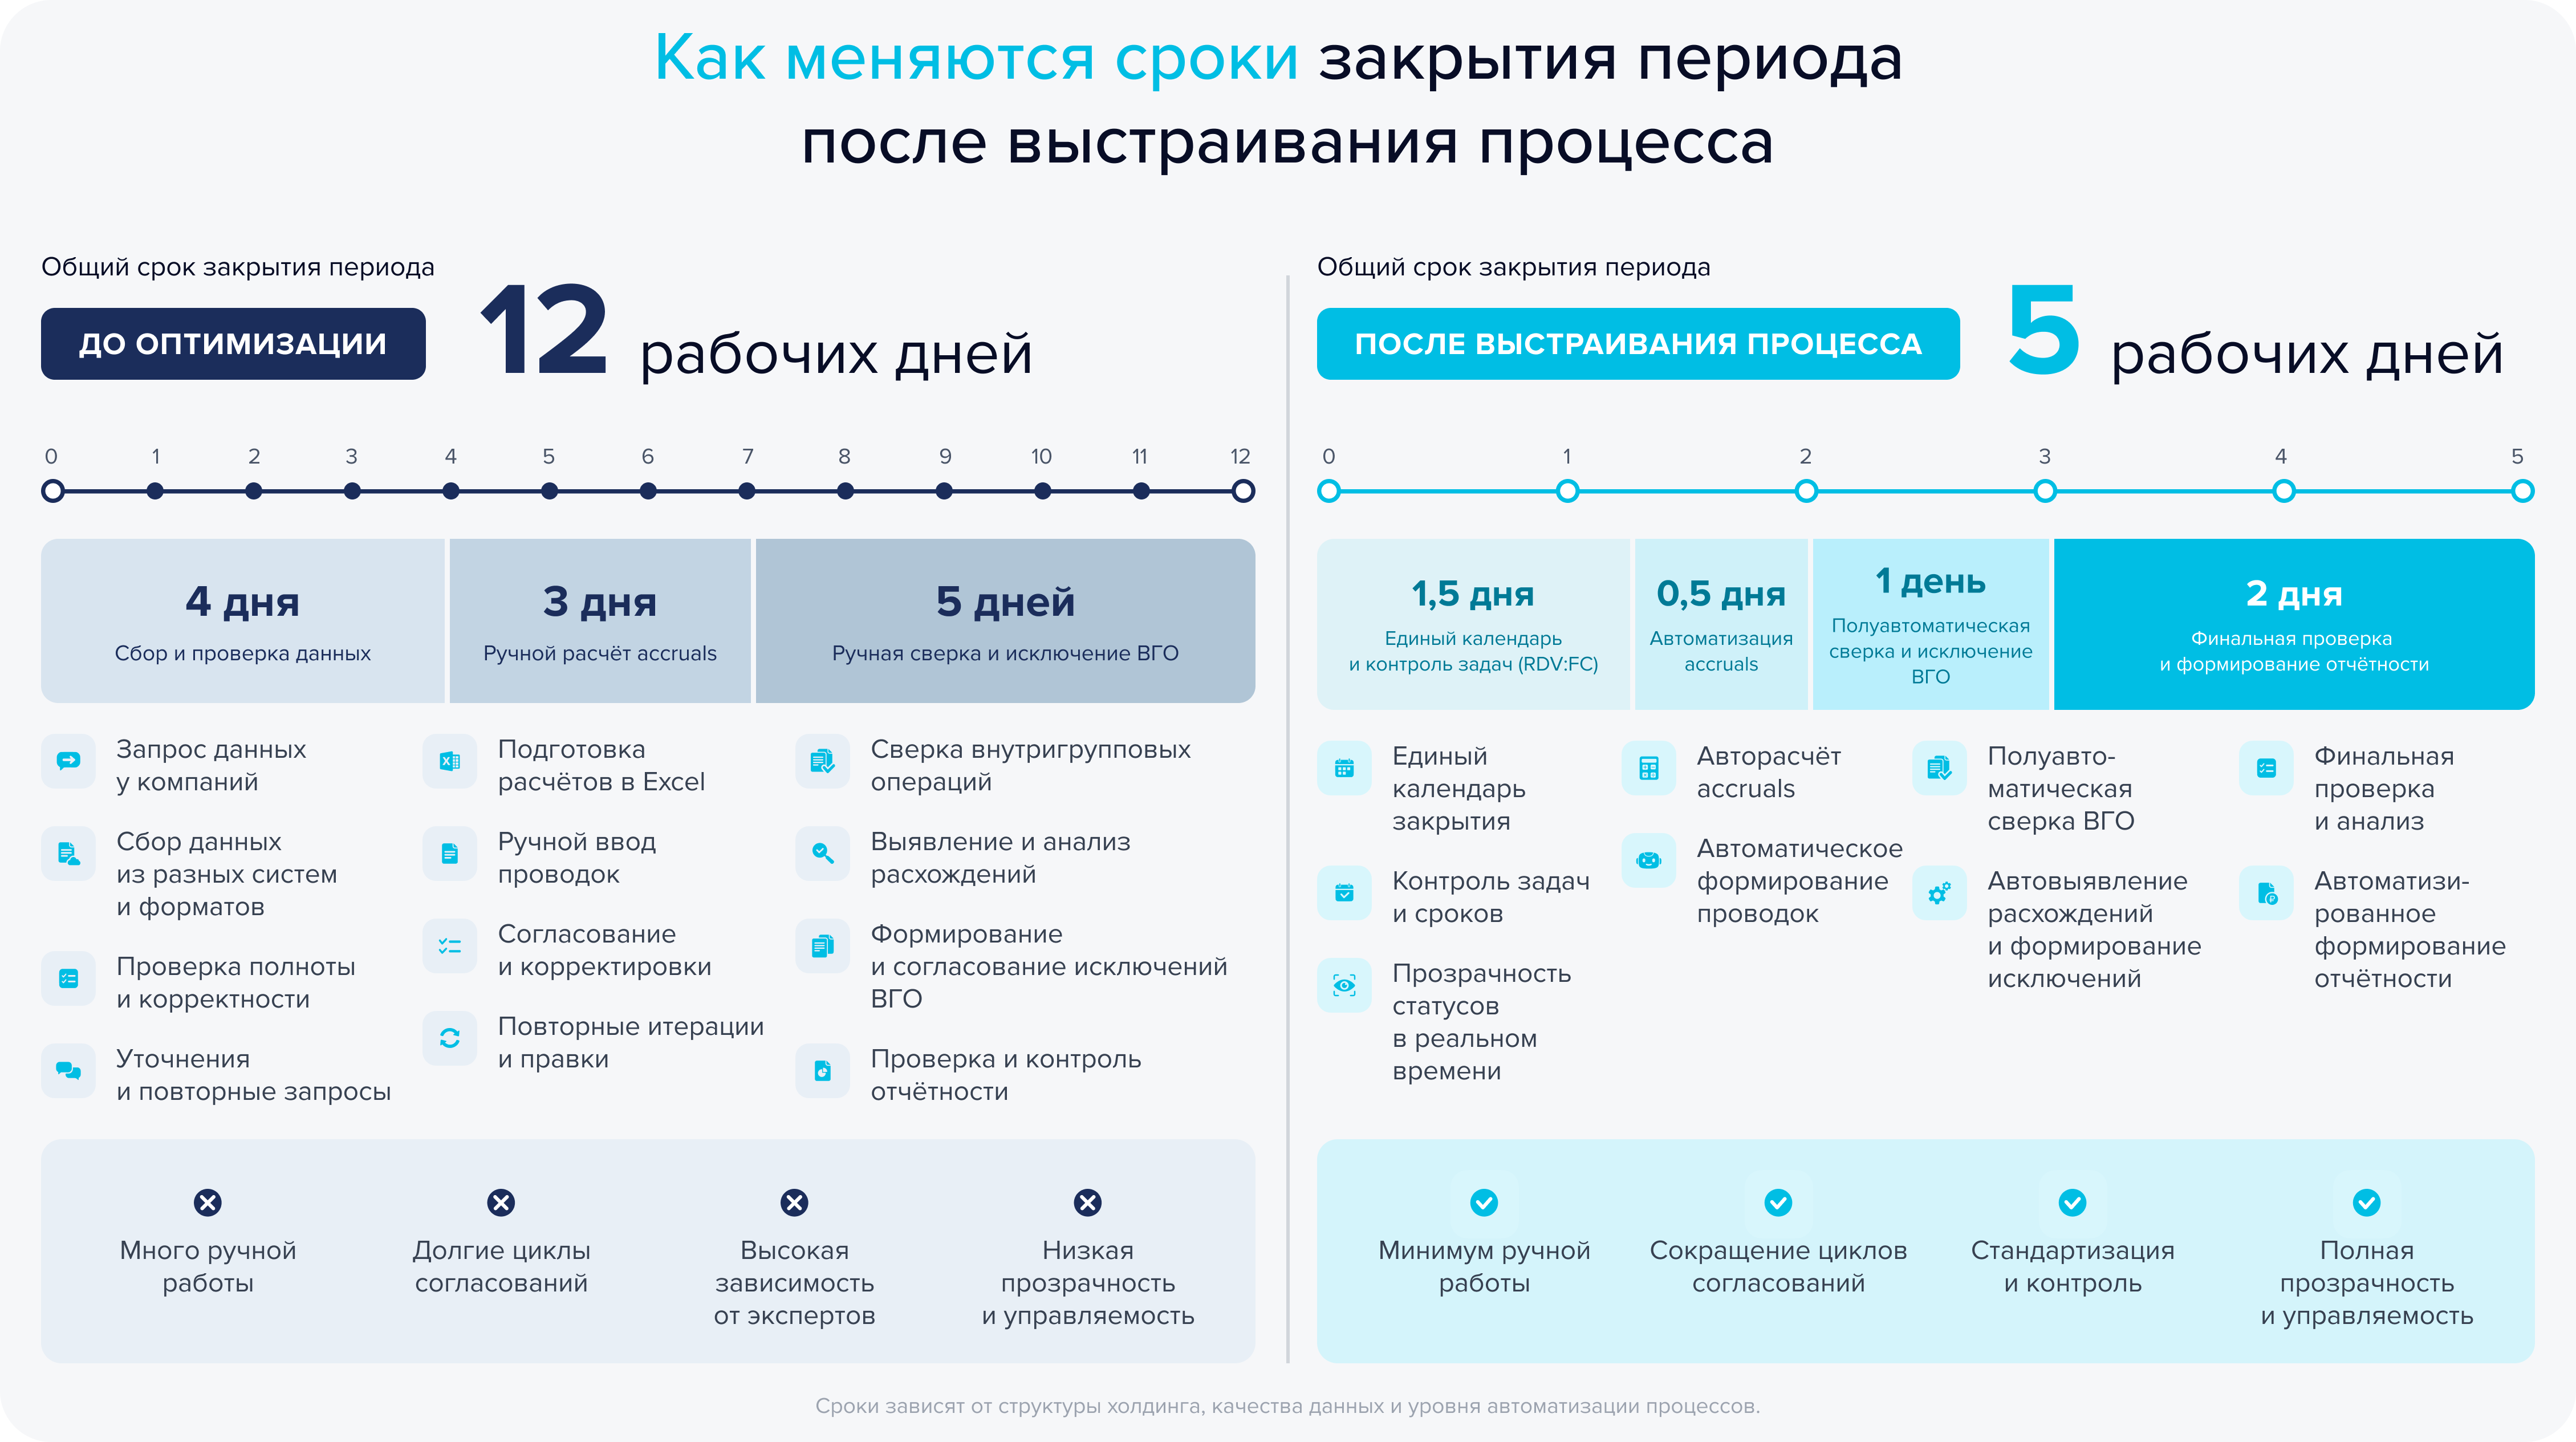
Управлять процессом помогает единый календарь закрытия, который позволяет выполнять задачи параллельно, обеспечивая прозрачность по статусам работ и качеству данных.
В таких условиях закрытие становится управляемым процессом с определенным перечнем этапов и процедур, что позволяет формировать качественные данные в установленные сроки.
Вывод
В большинстве случаев длительное закрытие периода связано не с отдельными ошибками, а с сочетанием факторов: качеством данных, организацией процесса, корректностью отражения расходов и сложностью внутригрупповых операций.
Опыт наших проектов показывает, что ускорение закрытия начинается не с покупки нового модуля, а с выстраивания единой методологии учета. Сначала необходимо определить причины задержек, проанализировать структуру ВГО и качество НСИ. На этой основе формируется дорожная карта изменений: централизация справочников, настройка правил Accruals, автоматизация исключения внутригрупповой наценки и другие необходимые меры в методологии и учетной системе.
Для управления самим процессом закрытия мы разработали RDV:FC. Инструмент помогает выявлять причины задержек, формировать план необходимых изменений, а затем контролировать этапы, сроки и статус закрытия периода.
В результате компания получает сокращение сроков закрытия и прозрачную и достоверную себестоимость. Это позволяет принимать управленческие решения на основе актуальных данных, не дожидаясь корректировок в следующем отчетном периоде.
Как сократить сроки закрытия в вашей компании
Разберем процесс закрытия, определим причины задержек и подготовим рекомендации по изменениям в методологии, данных и настройках системы.